SCPI ou immobilier direct : comparer avant de choisir
Une SCPI permet d'investir dans l'immobilier sans gérer de locataires. Elle peut produire des revenus complémentaires, mais elle comporte un risque de perte en capital, une liquidité limitée et des revenus non garantis. Elle n'est pas un livret amélioré.
À qui s'adresse cet accompagnement ?
Aux particuliers, dirigeants, professions libérales et de santé et investisseurs qui veulent développer un patrimoine immobilier sans y consacrer du temps de gestion, ou qui hésitent entre plusieurs formes d'investissement.
Il est utile si vous hésitez entre un achat comptant et un financement à crédit, entre une SCPI et un bien en direct, ou si l'on vous a présenté un dispositif fiscal sans que vous sachiez ce qu'il vaut hors de l'avantage fiscal.
Particuliers
Dirigeants
Professions
libérales
Professions
de santé
Investisseurs
Premier échange offert, sans engagement
Le bon produit dépend de la fiscalité, pas l'inverse
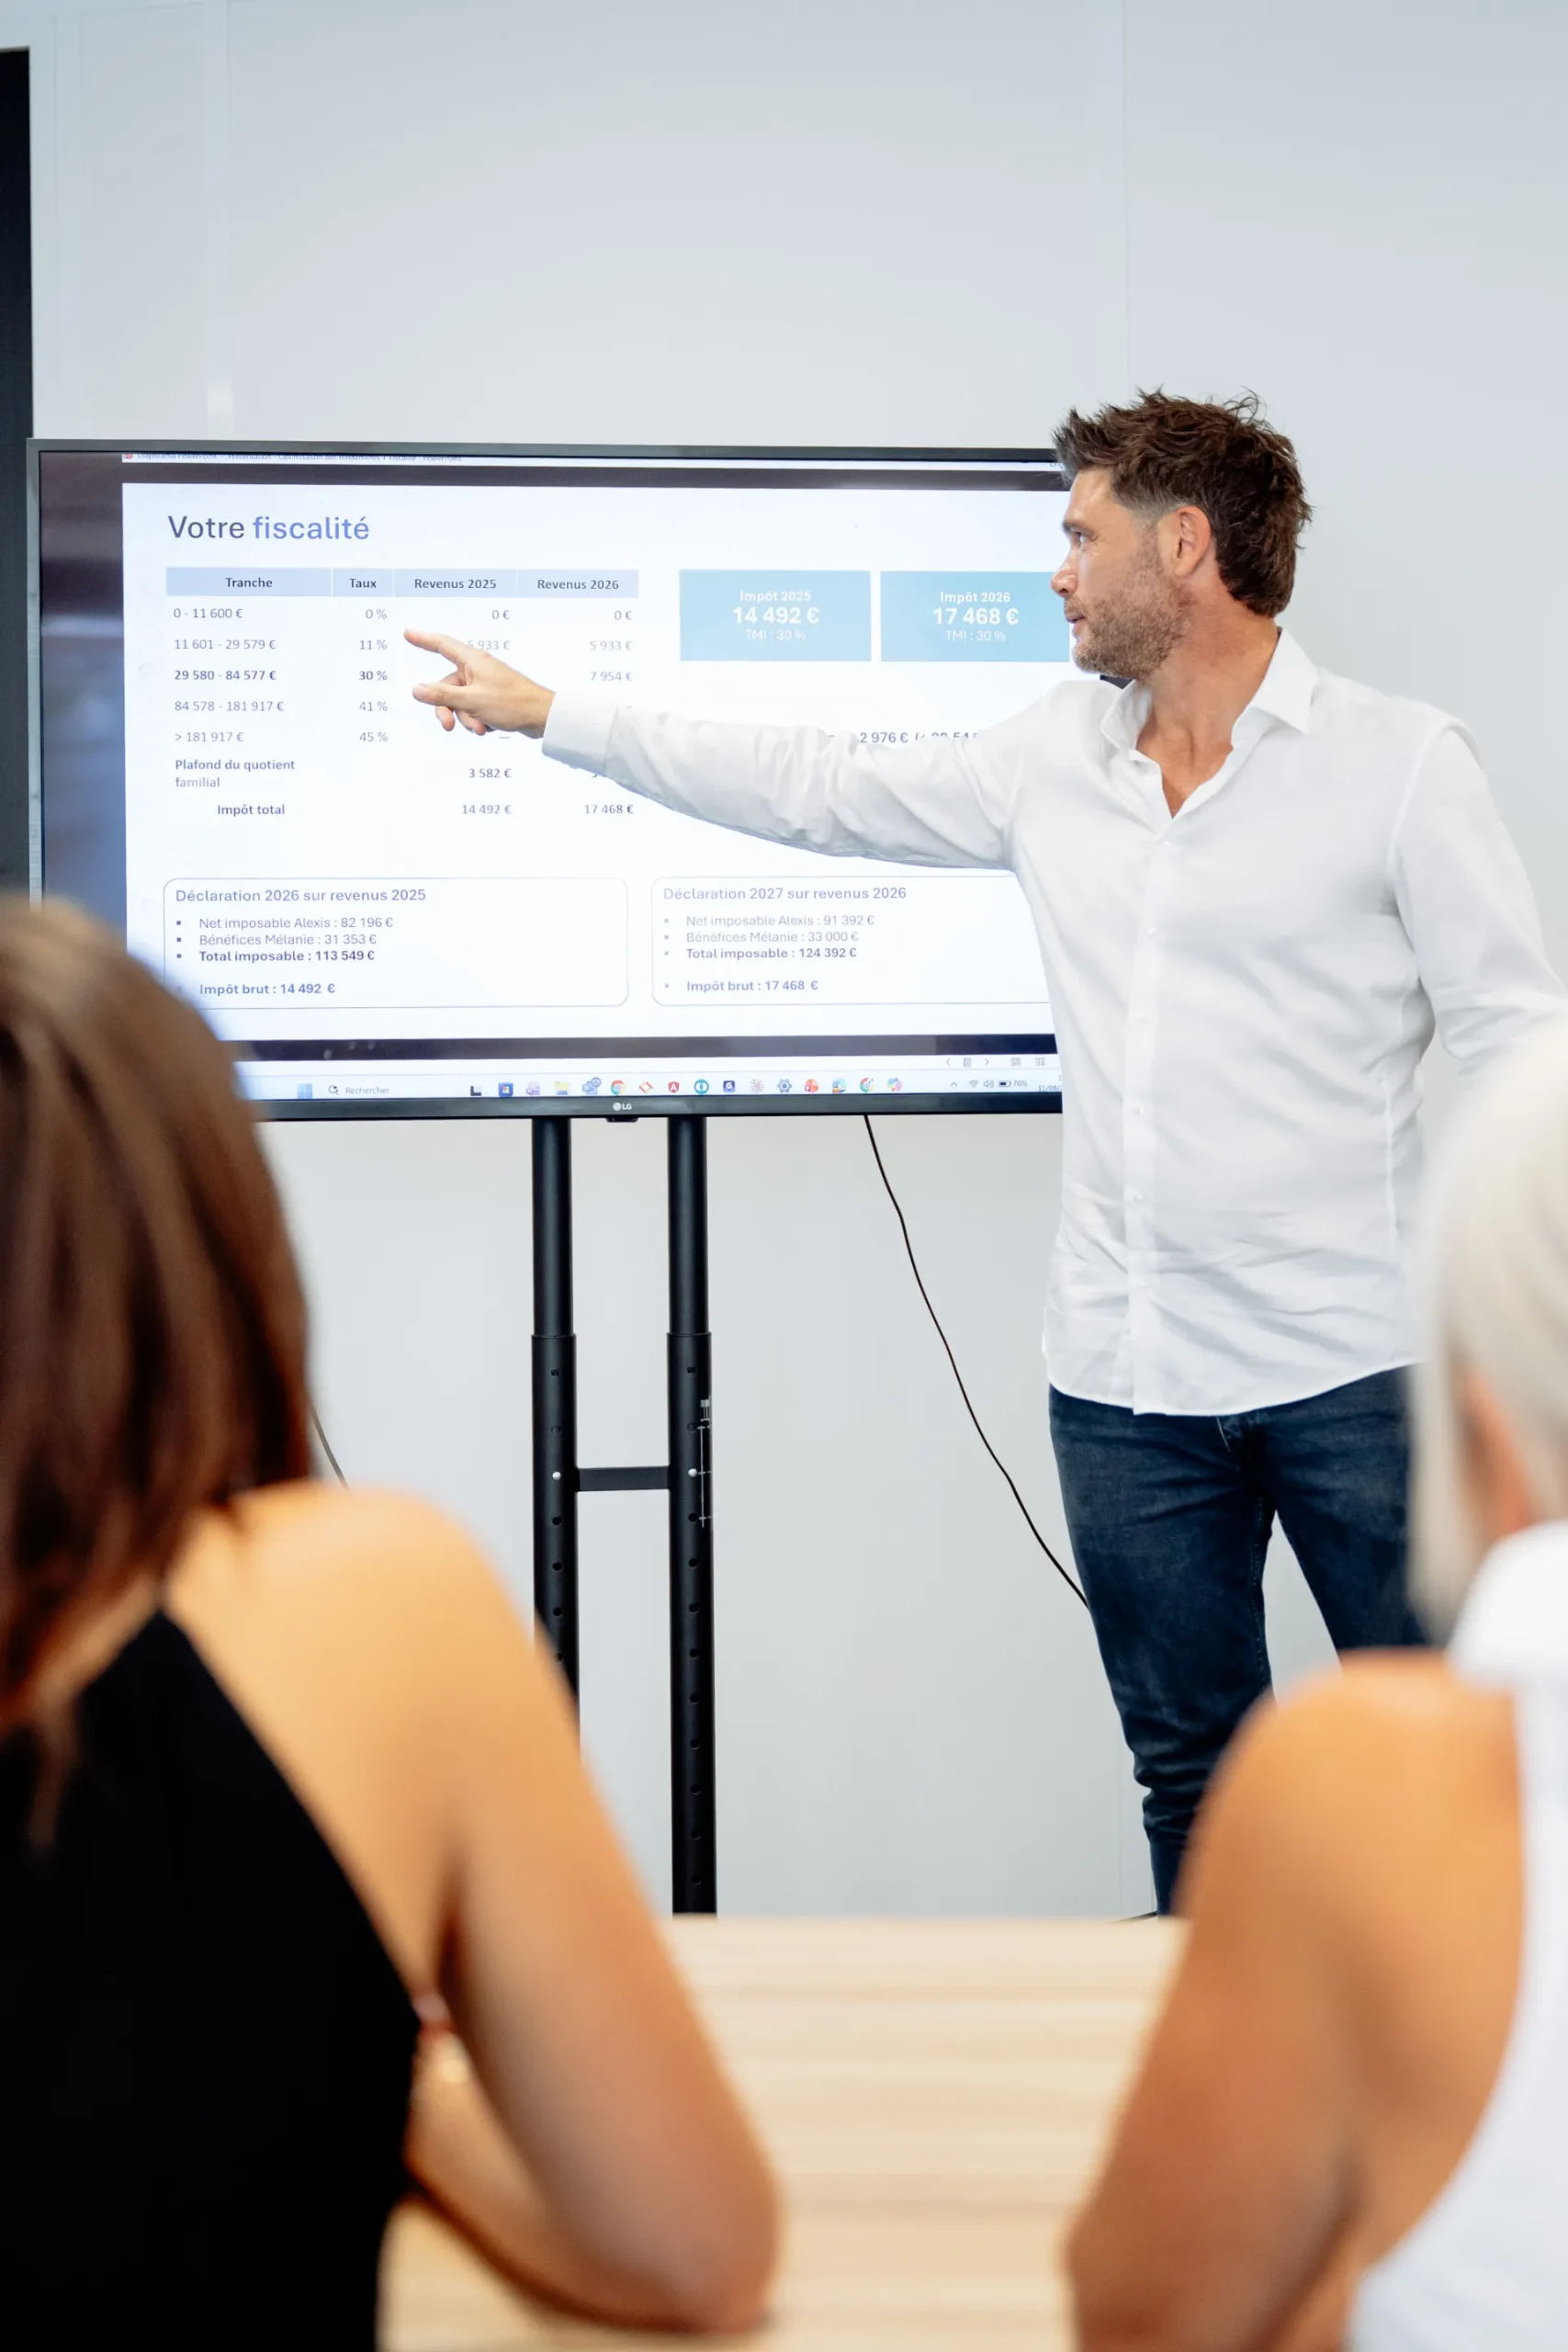
La même SCPI n'a pas le même intérêt selon que vous êtes imposé à onze pour cent ou à quarante et un, que vous l'achetez comptant, à crédit, en nue-propriété ou dans une assurance vie. Les revenus fonciers d'une SCPI détenue en direct s'ajoutent à votre revenu imposable et subissent les prélèvements sociaux, ce qui peut vider le rendement affiché d'une bonne partie de sa substance.
C'est la raison pour laquelle la question du support arrive en dernier, et non en premier.
SCPI, immobilier direct ou dispositif fiscal : ce qui les sépare
La SCPI convient à qui veut déléguer entièrement : pas de locataire, pas de travaux, un ticket d'entrée modeste et une mutualisation sur plusieurs dizaines d'immeubles. En contrepartie, la revente des parts n'est pas garantie ni immédiate, les frais d'entrée imposent de raisonner sur huit à dix ans minimum, et le rendement peut baisser.
L'immobilier en direct offre un contrôle plus fort, un effet de levier du crédit plus efficace et la possibilité de créer de la valeur par les travaux ou la négociation. Il demande du temps, une trésorerie de sécurité pour absorber la vacance et les imprévus, et une vraie tolérance aux tracas.
Les dispositifs fiscaux ne sont jamais bons uniquement parce qu'ils sont fiscaux. Un bien acheté au-dessus du marché ne devient pas rentable parce qu'il ouvre droit à une réduction d'impôt. L'analyse se fait sur le prix au mètre carré, l'emplacement et la revente, avant l'avantage fiscal.
Comment se déroule l'analyse
On part de votre situation globale avant de parler de support : revenus, tranche marginale, endettement existant, capacité d'emprunt réelle, horizon, besoin de revenus complémentaires et projets d'ici dix ans. Ensuite seulement on regarde ce qui s'y intègre.
Sur ce sujet, j'ai un avantage que peu de conseillers ont : j'investis moi-même en immobilier locatif depuis quinze ans, avec soixante-douze lots détenus et seize en construction. Je connais l'écart entre un rendement de plaquette et un rendement encaissé.
1
Cadrage du projet
Objectif, budget, horizon, fiscalité et besoin de revenus.
2
Analyse des options
SCPI comptant, SCPI à crédit, immobilier direct ou autre solution.
3
Présentation claire
Avantages, frais, risques, liquidité, fiscalité et points de vigilance.
Questions fréquentes
sur la SCPI
La SCPI est-elle adaptée à votre situation ?