Frontaliers France-Allemagne : organiser votre patrimoine côté français
Vous vivez en France et travaillez en Allemagne. Votre situation dépend de deux environnements qui ne se parlent pas : deux régimes de retraite, deux logiques fiscales, deux systèmes de protection sociale. La partie française se traite ici, et elle se traite différemment de celle d'un épargnant classique.
À qui s'adresse cet accompagnement ?
Aux résidents français qui travaillent en Allemagne et veulent organiser leur patrimoine depuis Strasbourg, Schiltigheim ou la bande frontalière.
Il est utile si vous vous interrogez sur l'épargne à constituer en France, l'assurance vie, le PER, vos droits à la retraite dans les deux pays, un projet immobilier, la gestion de vos flux entre les deux pays ou la protection de votre famille.
Particuliers
Couples
Professions
libérales
Professions
de santé
Dirigeants
Premier échange offert, sans engagement
Pourquoi cette situation demande une analyse spécifique
La région strasbourgeoise compte des dizaines de milliers d'actifs qui vivent d'un côté de la frontière et travaillent de l'autre. Leur situation ne se traite pas comme celle d'un épargnant classique, pour trois raisons.
Les droits à la retraite se constituent dans deux régimes distincts, chacun versant sa part le moment venu selon ses propres règles. Peu de frontaliers ont une vision consolidée de ce que cela donnera, et personne ne la leur envoie spontanément.
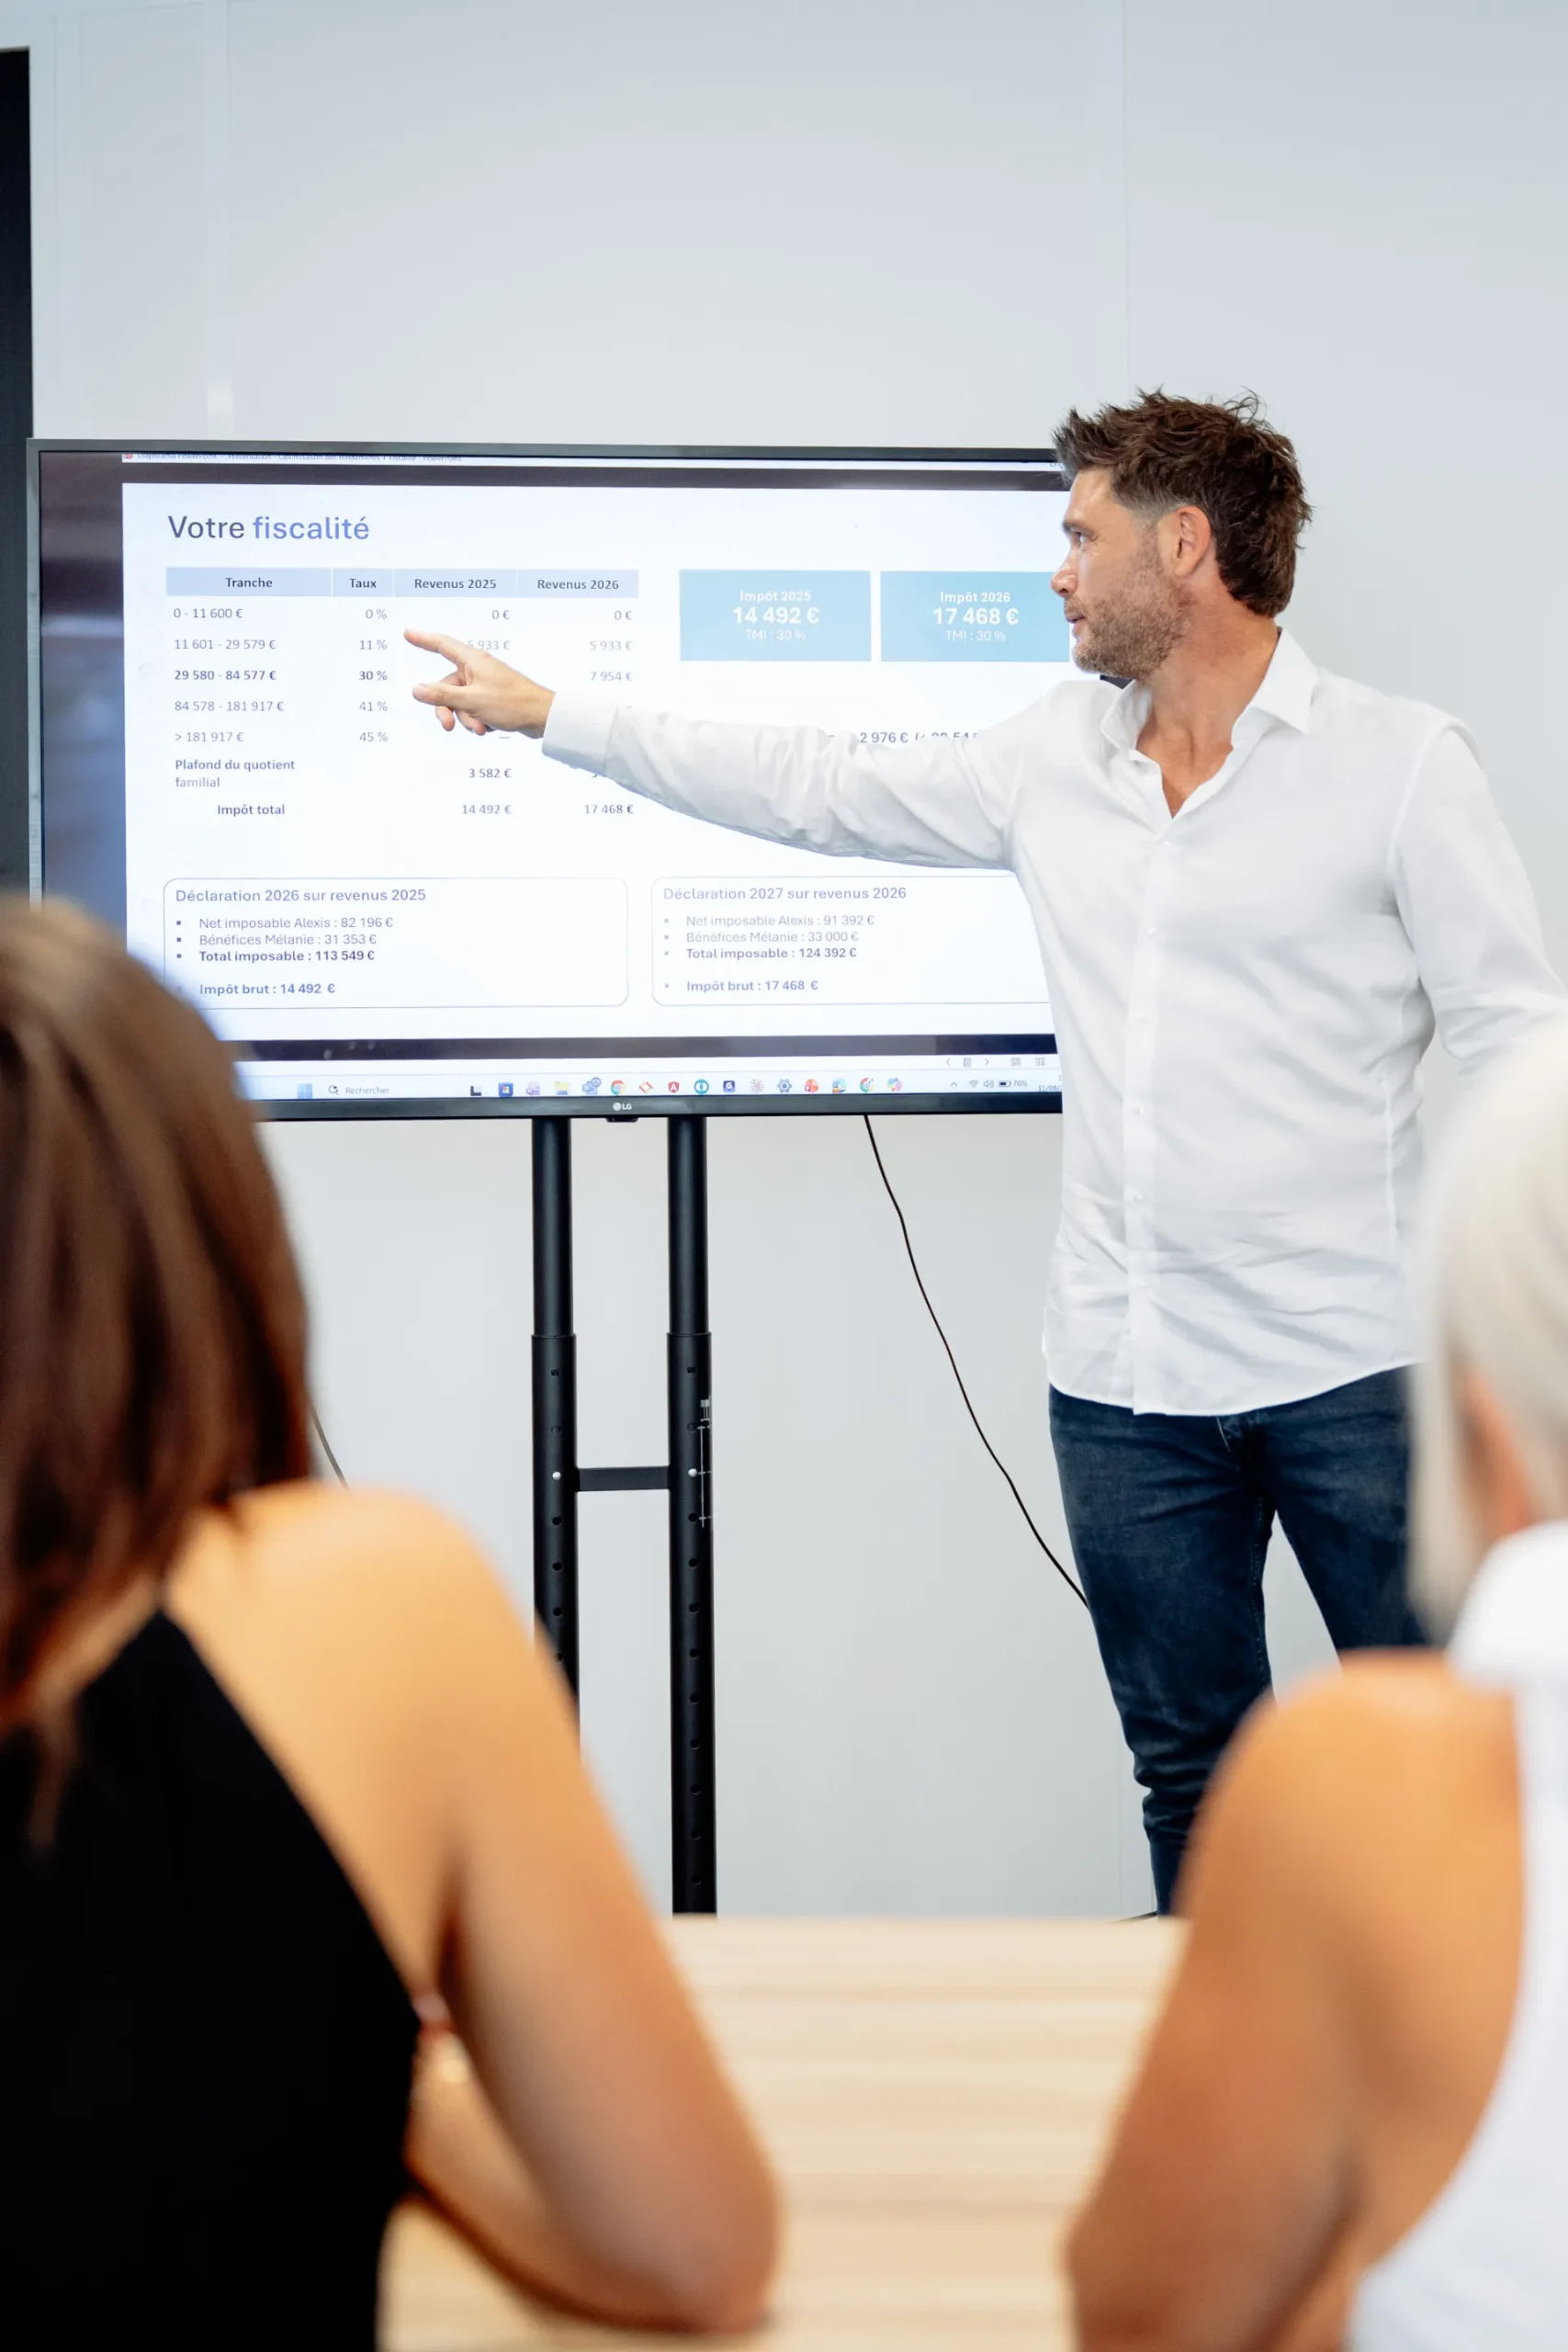
Les revenus perçus en Allemagne doivent être correctement traités dans la déclaration française, y compris quand ils n'y sont pas imposés, parce qu'ils influencent le taux appliqué au reste du foyer.
Les produits d'épargne allemands et français n'obéissent pas aux mêmes logiques fiscales, et ce qui est efficace d'un côté ne l'est pas nécessairement de l'autre.
Les questions que se posent les frontaliers
01
Où suis-je réellement imposé, et sur quoi ?
02
Puis-je ouvrir une assurance vie ou un PER en France, et est-ce pertinent avec un salaire allemand ?
03
Que vaudra ma retraite en additionnant mes droits des deux pays ?
04
Ma protection en cas d'arrêt de travail couvre-t-elle ma famille qui vit en France ?
05
Puis-je emprunter en France avec des revenus allemands, et à quelles conditions ?
06
Que se passe-t-il si je change d'employeur, ou si je reviens travailler en France ?
07
Comment ma succession sera-t-elle traitée si mes avoirs sont dans les deux pays ?
Ce que fait le cabinet, et où s'arrête son périmètre
Le cabinet cadre la situation, rassemble les informations, analyse les leviers français, construit une projection consolidée des droits à la retraite et organise l'épargne, l'immobilier et la protection de la famille côté français.
Le cabinet n'est pas fiscaliste allemand. Les points relevant du droit fiscal ou social allemand sont validés avec un spécialiste compétent, et je vous le dis clairement quand un sujet sort de mon périmètre plutôt que de vous donner une réponse approximative.
1
Cadrage
résidence, revenus, famille, épargne, retraite et objectifs
2
Analyse patrimoniale
solutions françaises pertinentes, contraintes et limites
3
Coordination
orientation vers un fiscaliste allemand ou un interlocuteur compétent si nécessaire
Questions fréquentes
avant une analyse
Votre situation de frontalier mérite-t-elle une analyse complète ?