Private equity et Girardin : deux solutions à ne pas confondre
Ces dispositifs répondent à des objectifs précis et ne conviennent pas à tout le monde. Ils comportent un risque de perte en capital, immobilisent l'épargne et supposent d'avoir déjà constitué le reste. Ils ne remplacent jamais une stratégie patrimoniale équilibrée.
À qui s'adressent ces solutions ?
Aux contribuables fortement imposés, chefs d'entreprise, professions libérales et de santé et investisseurs disposant déjà d'une épargne de précaution, d'une protection du foyer en place et d'un socle patrimonial constitué.
Elles ne doivent jamais servir d'épargne de précaution, ni représenter une part significative du patrimoine. Si votre situation ne remplit pas ces conditions, je vous le dis, et nous n'allons pas plus loin.
Chefs
d'entreprise
Professions
libérales
Professions
de santé
Investisseurs
Premier échange offert, sans engagement
Le private equity
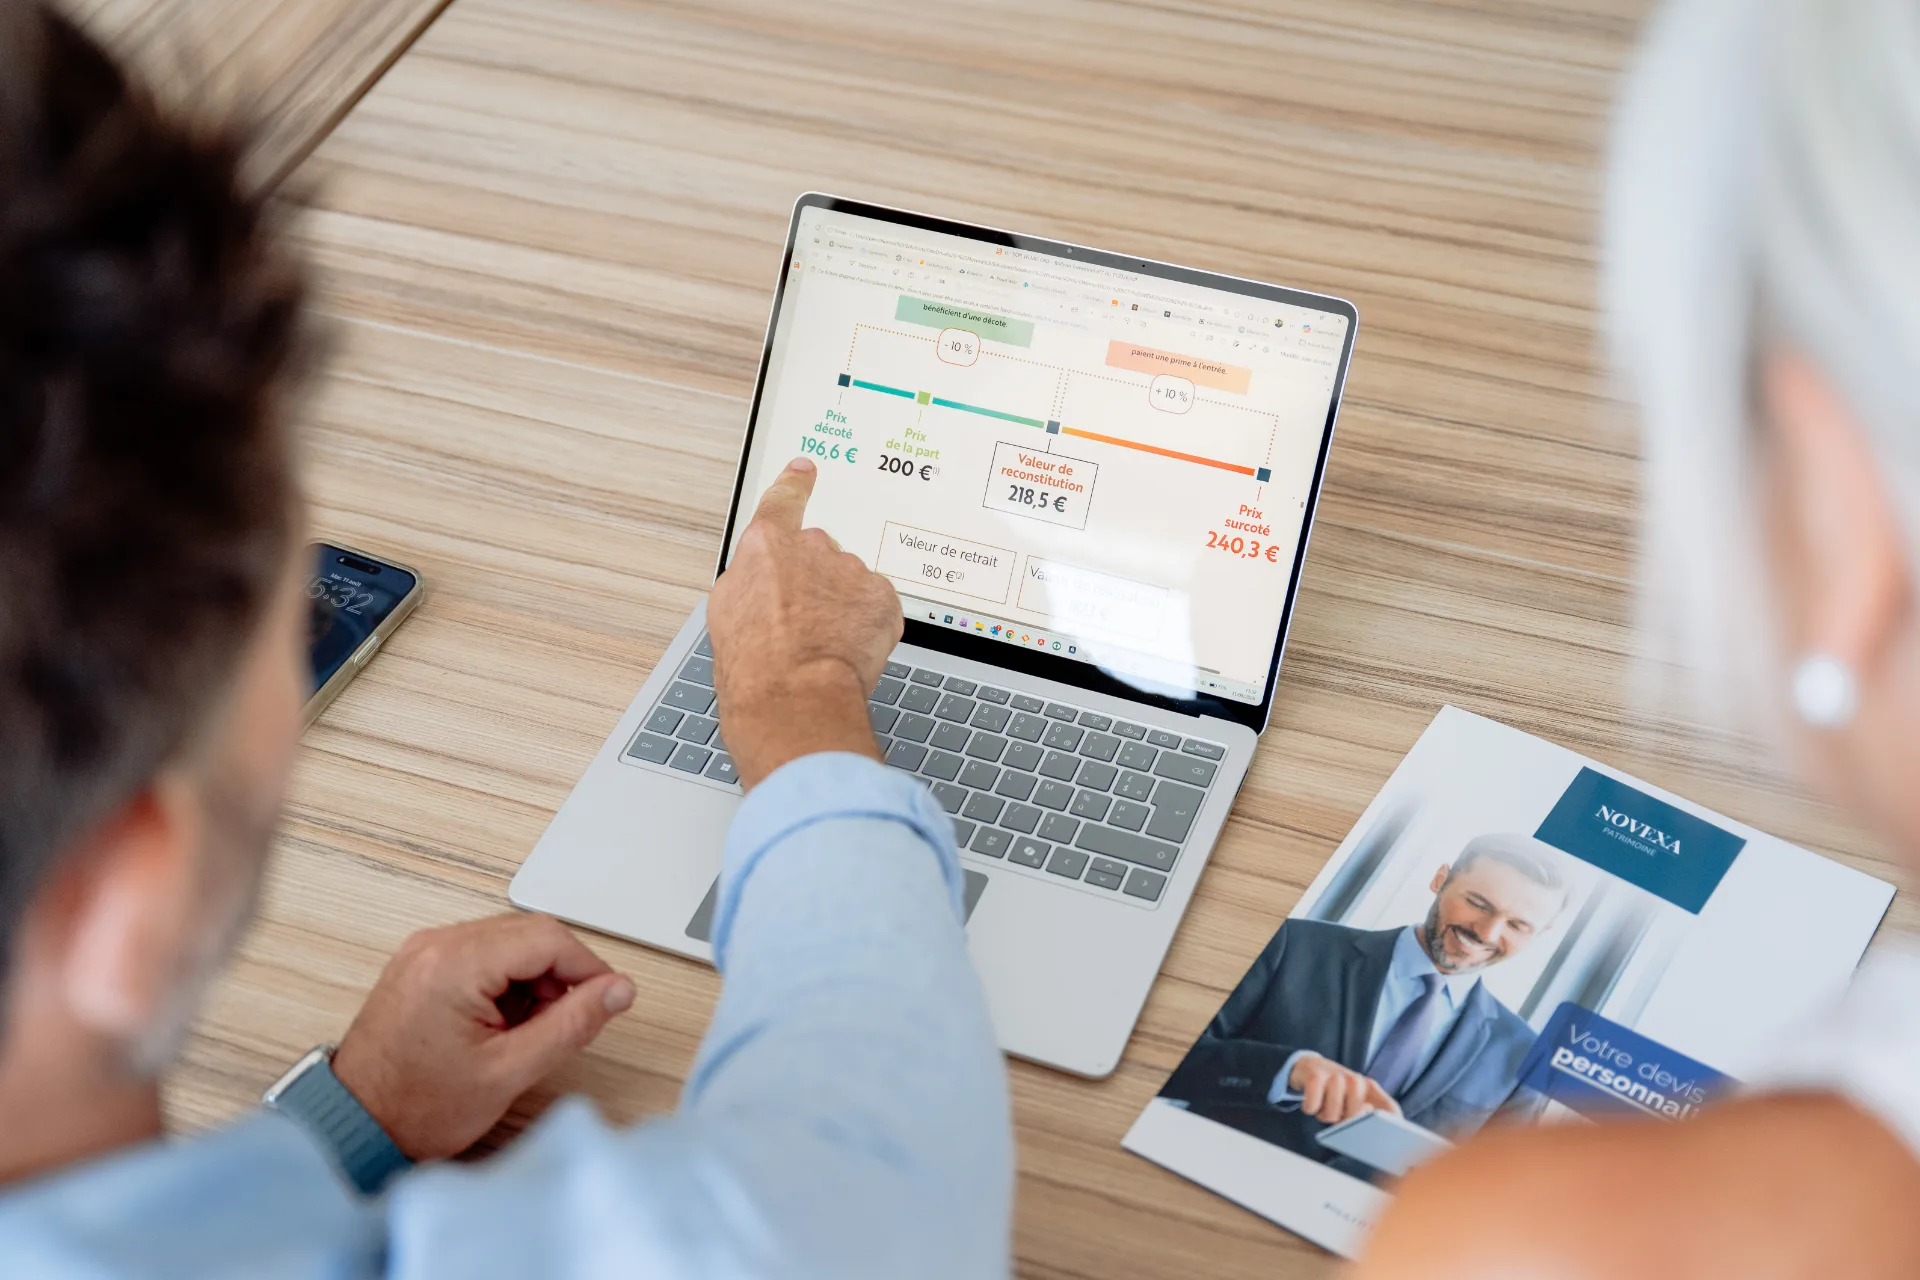
Le private equity consiste à investir dans des entreprises non cotées, par l'intermédiaire de fonds qui prennent des participations, accompagnent la croissance puis revendent. Le rendement potentiel est supérieur à celui des marchés cotés, en contrepartie d'un risque de perte plus élevé et d'une immobilisation longue.
Les points à intégrer avant toute décision : le capital n'est pas garanti et la perte peut être totale sur une ligne, les sommes sont bloquées pendant huit à dix ans le plus souvent, les appels de fonds sont progressifs, la valorisation ne se lit pas en continu, et la performance dépend fortement de la qualité de la société de gestion.
Certains fonds ouvrent droit à une réduction d'impôt, avec une durée de conservation minimale à respecter sous peine de reprise de l'avantage.
Le Girardin industriel
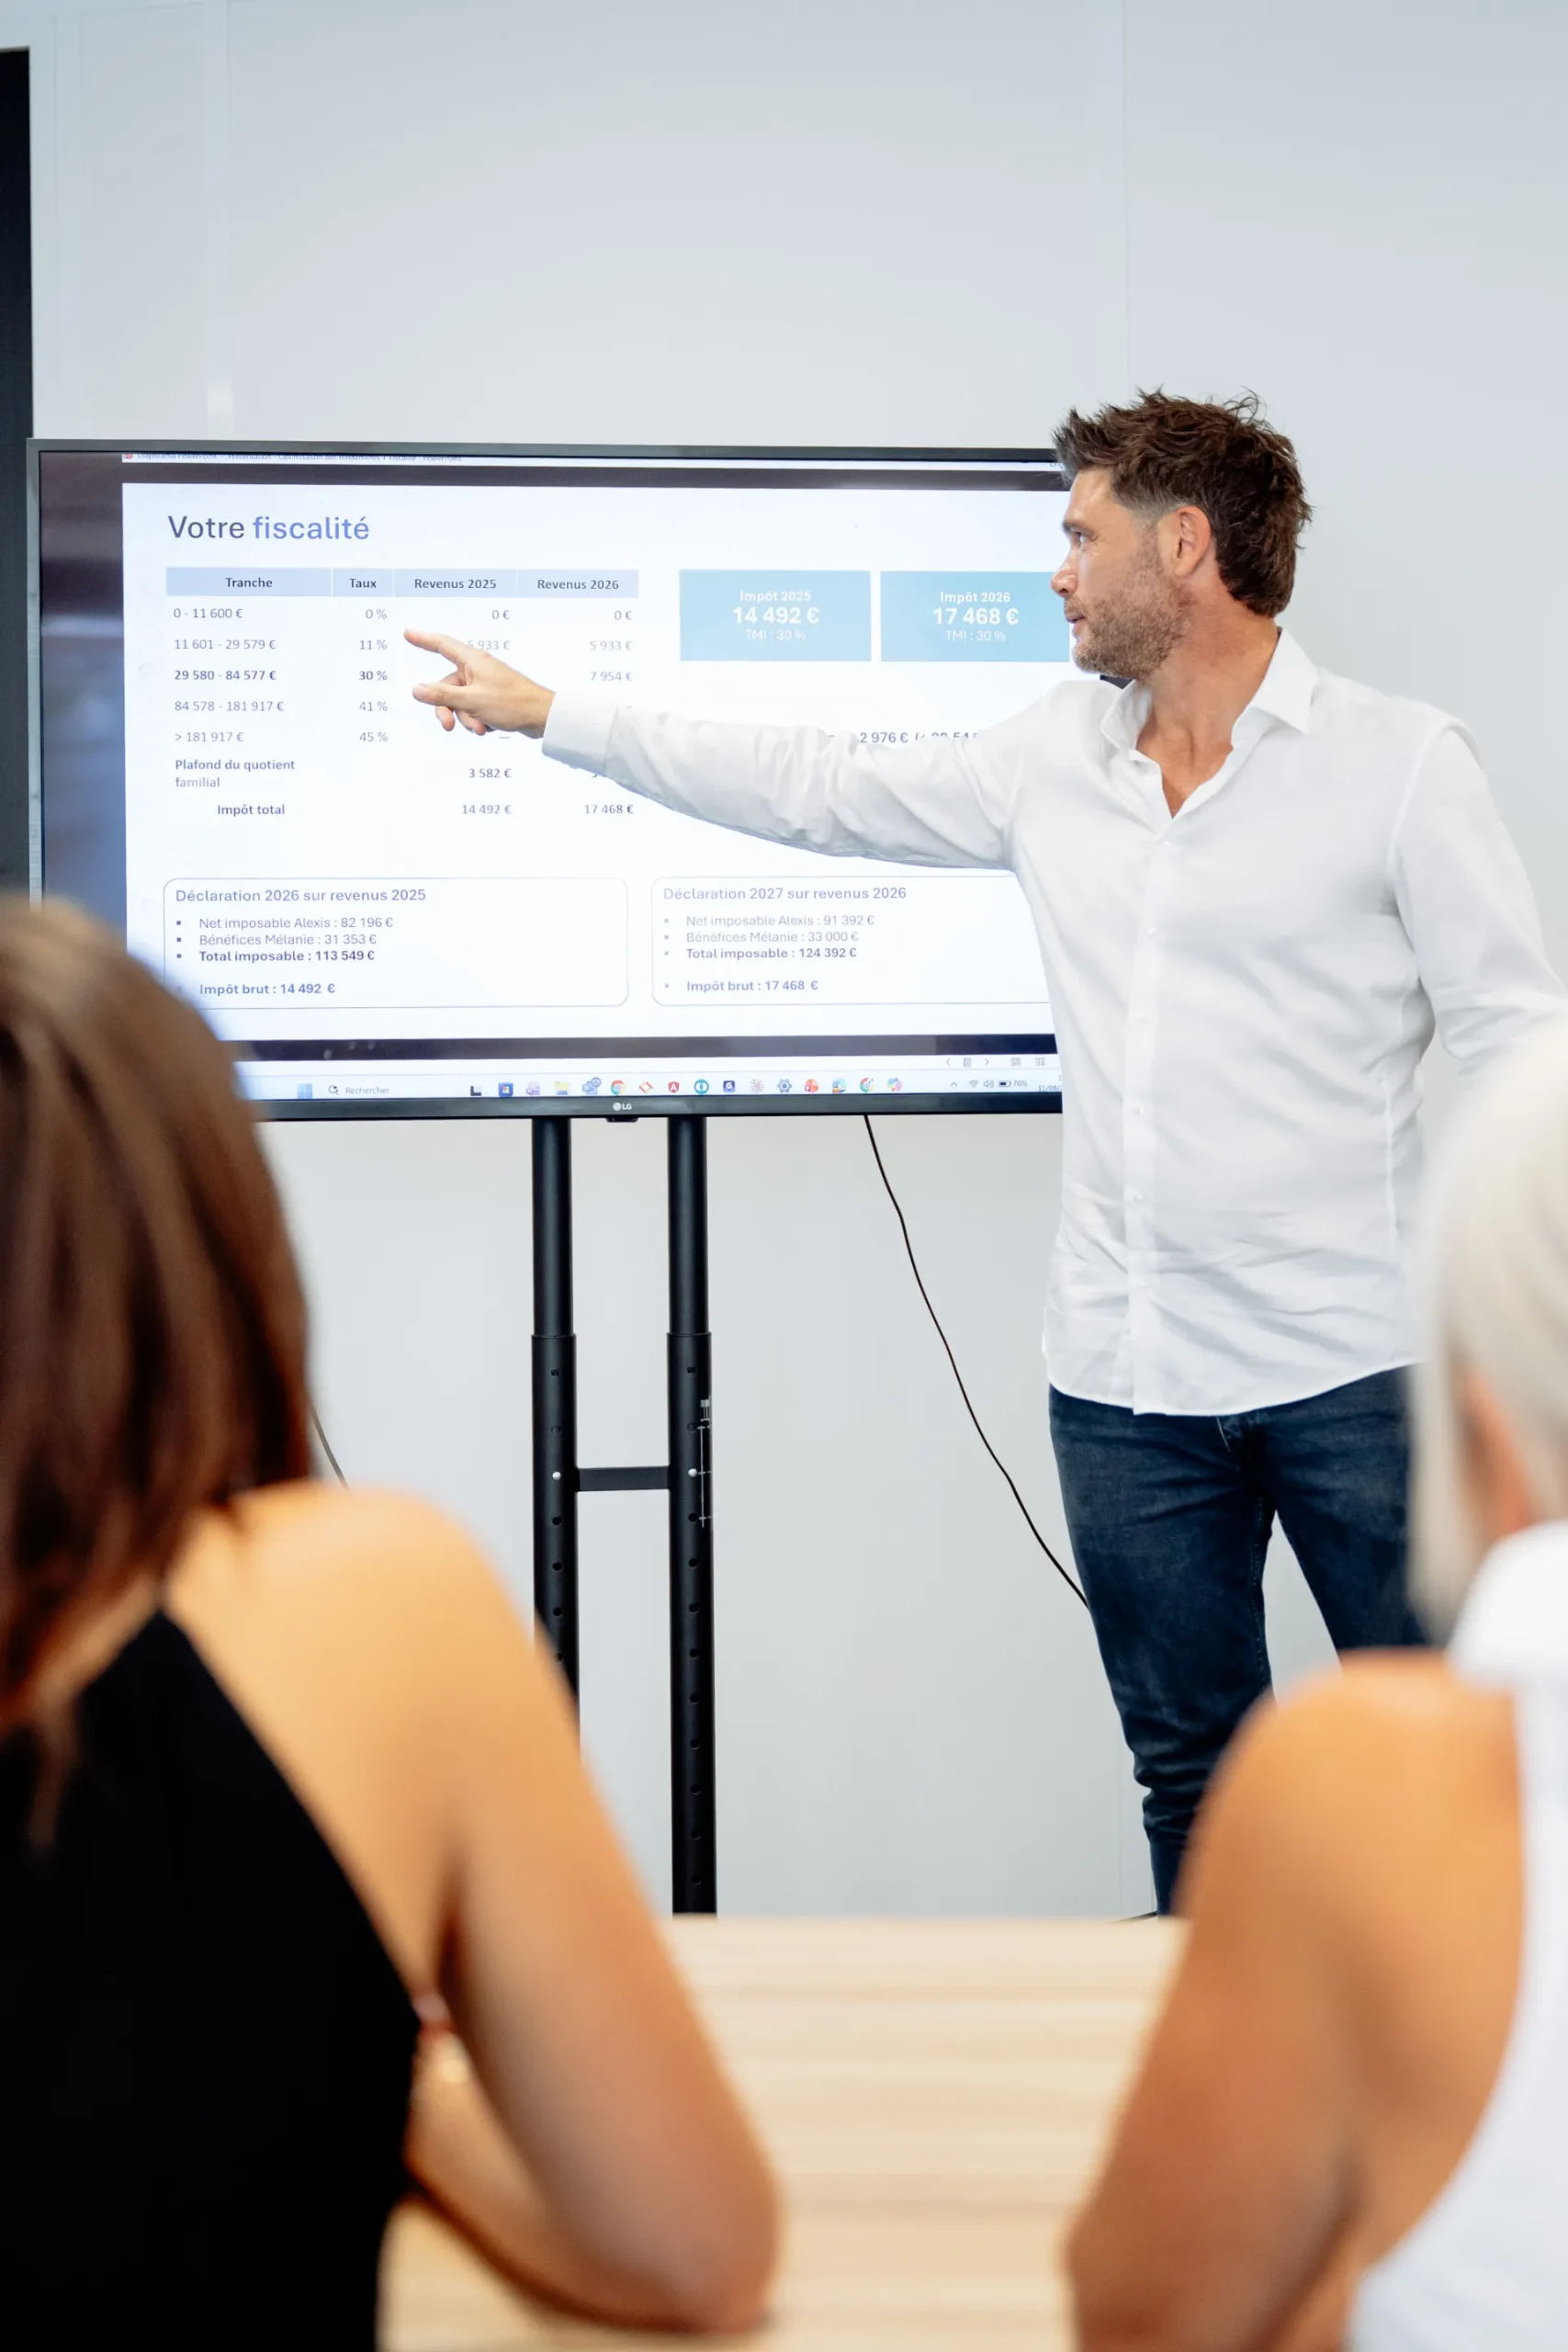
Le Girardin industriel est d'une autre nature : ce n'est pas un placement. Vous financez du matériel productif loué à une entreprise en outre-mer et vous obtenez, l'année suivante, une réduction d'impôt supérieure à la somme versée. Il n'y a ni revenu, ni capital récupéré : le gain est l'écart entre la réduction et l'apport.
Le risque est spécifique et doit être compris avant tout engagement : si l'opération ne respecte pas les conditions légales, notamment la durée d'exploitation du matériel, l'administration fiscale peut reprendre l'avantage auprès de vous, y compris plusieurs années après. La qualité du monteur et la solidité de la garantie de bonne fin sont donc l'essentiel du sujet, bien avant le rendement affiché.
L'opération se décide en fonction d'un impôt prévisionnel : trop souscrire fait perdre l'excédent, pas assez laisse de l'impôt sur la table.
La méthode Novexa
Le cabinet commence par vérifier que ce type de solution correspond réellement à votre situation, ce qui suppose d'avoir fait le bilan patrimonial d'abord. Sont vérifiés dans cet ordre : l'épargne de précaution disponible, la protection du foyer, l'endettement, le montant d'impôt réellement dû, et la part de patrimoine que vous pouvez immobiliser sans conséquence.
Si ces conditions sont réunies, les scénarios défavorables vous sont présentés avant les scénarios favorables.
1
Éligibilité
Fiscalité, patrimoine existant, horizon et capacité d’immobilisation
2
Analyse
Risques, frais, contraintes, documentation et liquidité
3
Arbitrage
Place éventuelle dans une stratégie globale, sans surpondération
Questions fréquentes
sur le private equity et Girardin
Ce type de solution est-il cohérent avec votre situation ?