Investissement locatif : les décisions qui comptent se prennent avant l'achat
Le prix d'achat, le régime fiscal et le montage du financement déterminent la quasi-totalité du résultat. Le reste, la couleur de la cuisine et le choix de l'agence, ne change presque rien. La plupart des investissements décevants ont été mal cadrés au départ, pas mal gérés ensuite.
Pourquoi j'en parle autrement
J'ai commencé à investir à vingt et un ans, sans apport et sans réseau, avec mon frère. Nous sommes partis d'une stratégie de conventionnement avec l'Anah sur des biens dont personne ne voulait, dans une ville où les prix rendaient l'opération possible. Nous détenons aujourd'hui soixante-douze lots et seize sont en construction.
Je ne raconte pas ça pour impressionner. Je le raconte parce que ça change ce que je peux vous dire. La vacance entre deux locataires, les travaux qui dépassent le devis, le banquier qui refuse le quatrième dossier alors qu'il a dit oui aux trois premiers, le locataire qui ne paie plus : je ne connais pas ces situations par des tableaux, je les ai eues.
Ce qui veut aussi dire que je vous dirai quand un projet ne tient pas.
À qui s'adresse cet accompagnement ?
À ceux qui envisagent un premier investissement locatif et veulent éviter les erreurs qui coûtent dix ans.
À ceux qui possèdent déjà un ou deux biens et se demandent pourquoi le rendement réel ne ressemble pas à celui qu'on leur avait annoncé.
À ceux qui ont un projet en cours et veulent un deuxième avis avant de signer.
Aux dirigeants et libéraux qui hésitent entre acheter en nom propre, en société, ou détenir leurs murs professionnels.
Investisseurs
Couples
Professions
libérales
Professions
de santé
Dirigeants
Premier échange offert, sans engagement
Le régime fiscal change tout, et il se choisit avant l'achat
Choisir le régime après avoir acheté, c'est subir celui qui reste. Le choix se fait avant, parce qu'il détermine le type de bien à chercher.
01
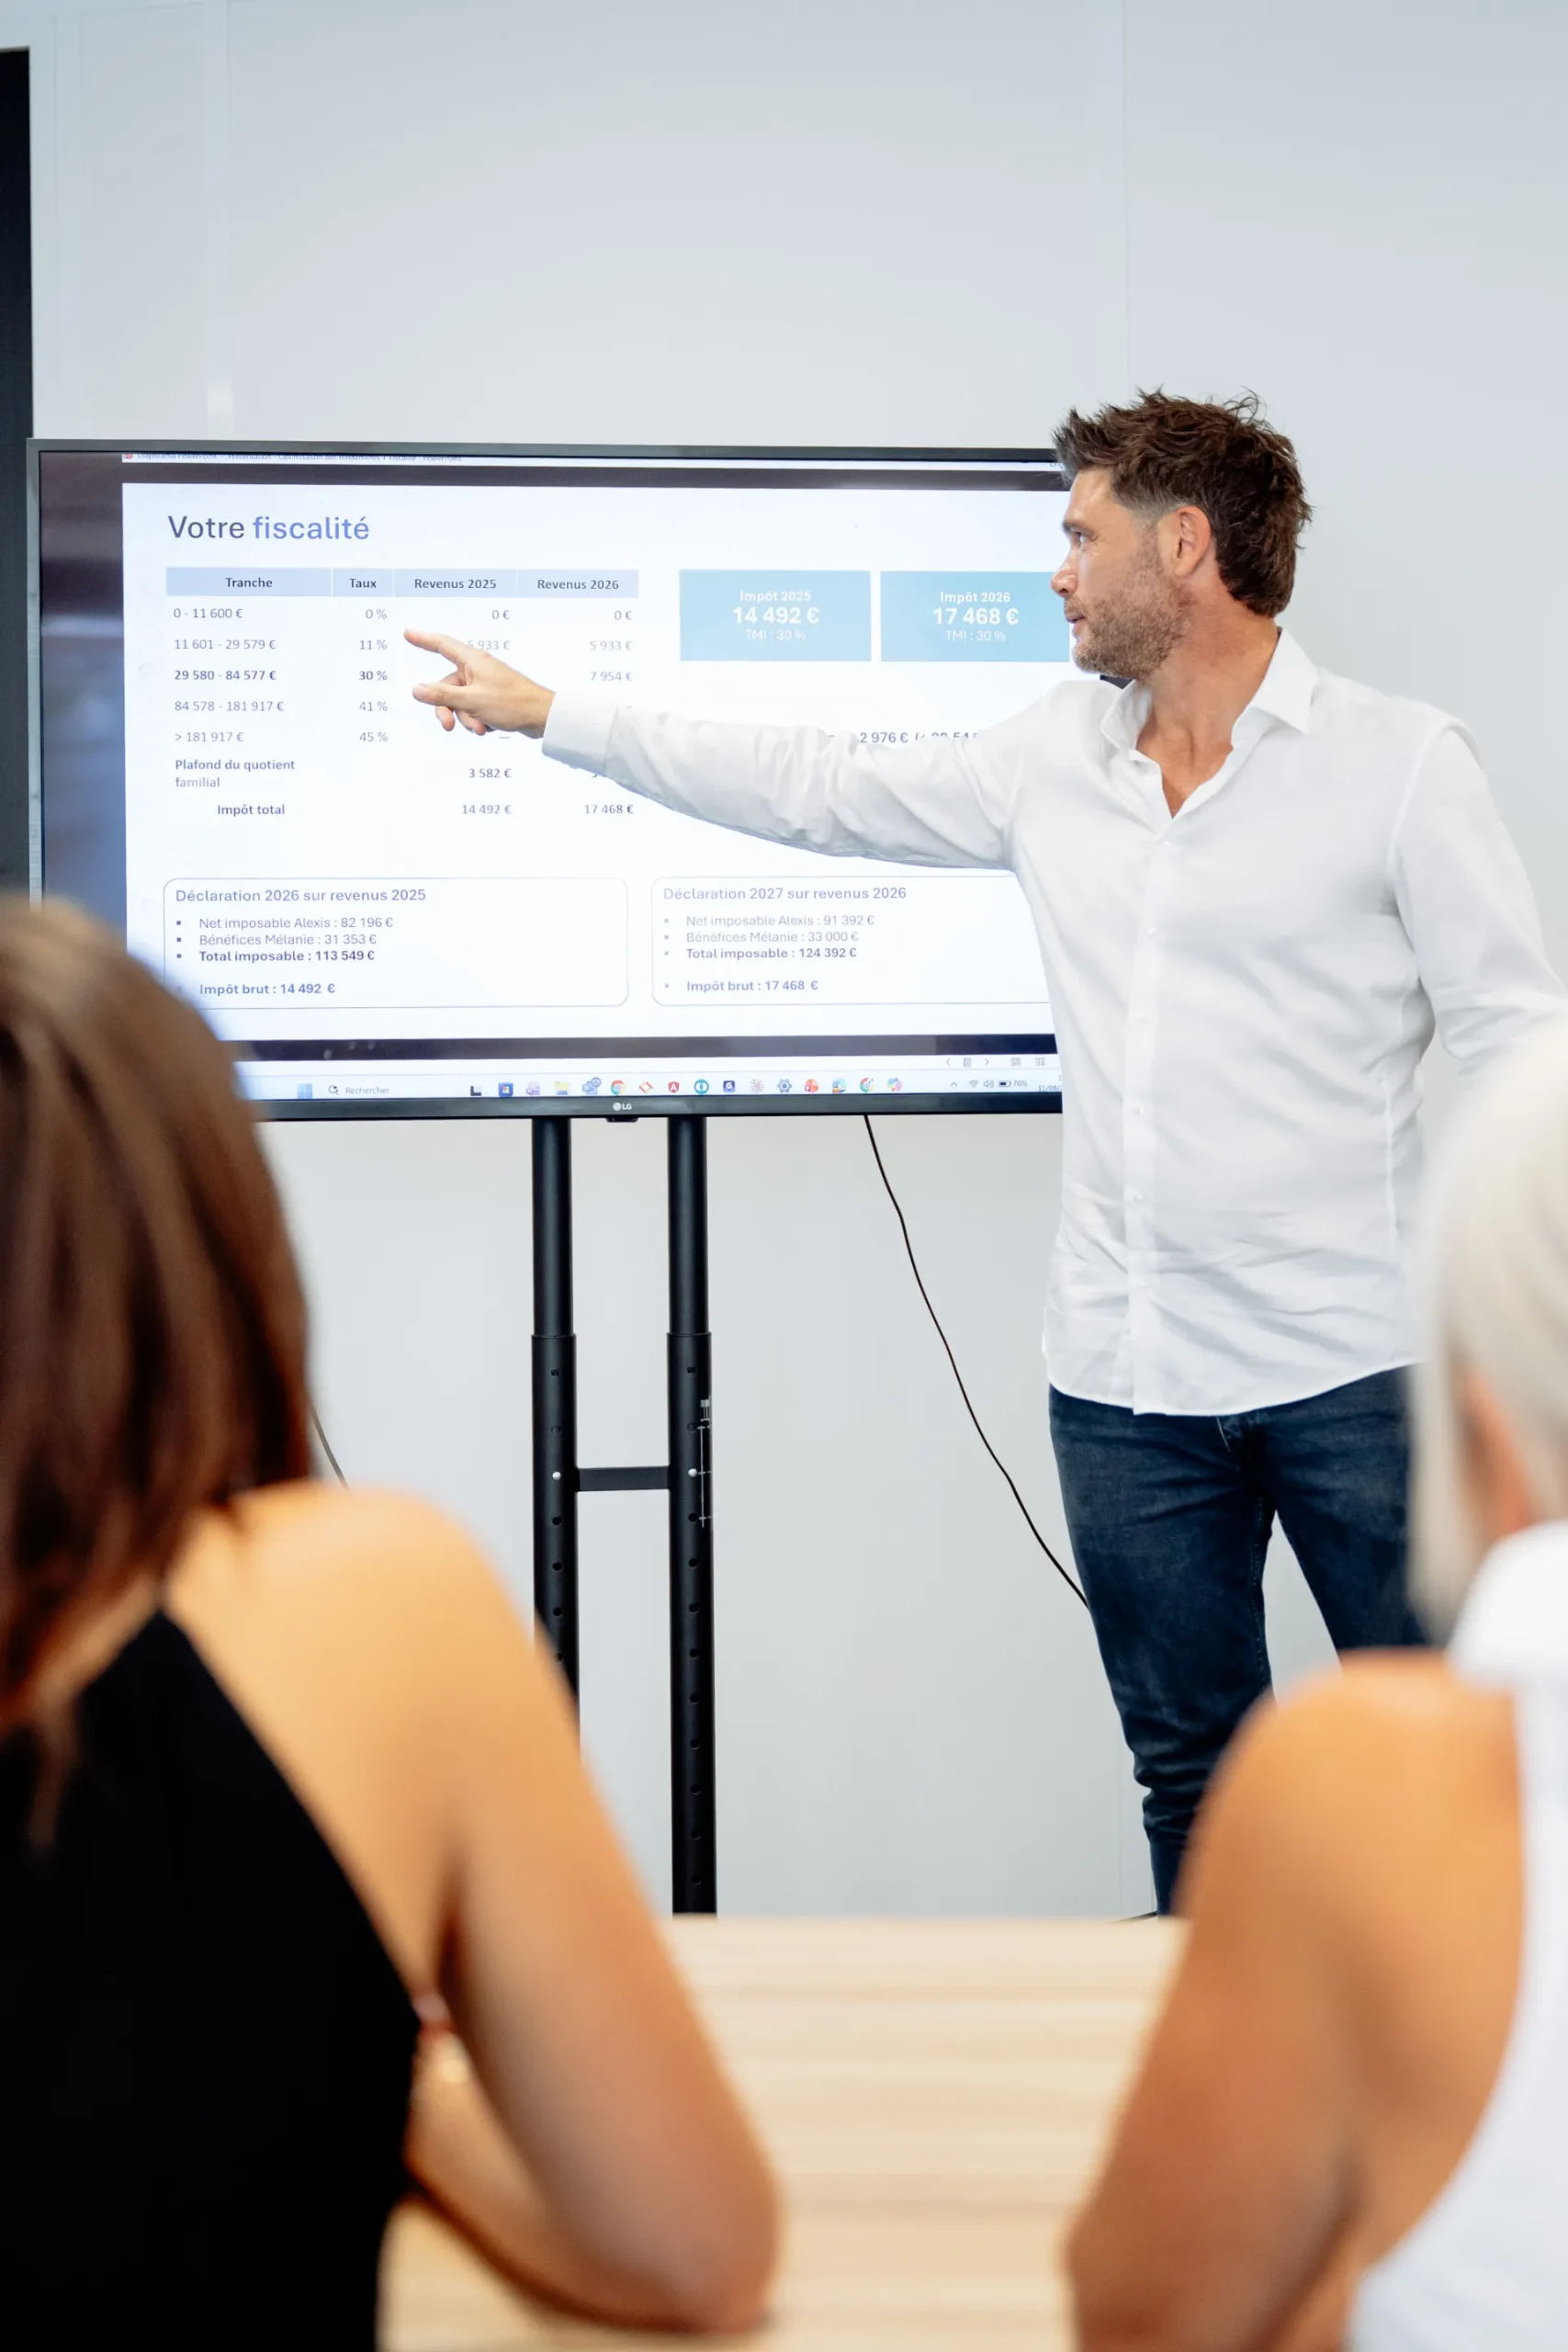
La location nue relève des revenus fonciers. Le régime micro applique un abattement forfaitaire, le régime réel permet de déduire les charges, les intérêts d'emprunt et les travaux, et de créer un déficit imputable dans les limites prévues par la loi. Sur un bien avec travaux, l'écart entre les deux se compte en milliers d'euros par an.
02
La location meublée relève des bénéfices industriels et commerciaux. Le régime réel y permet l'amortissement du bien, ce qui neutralise souvent l'imposition des loyers pendant de longues années. C'est le régime le plus efficace fiscalement dans beaucoup de configurations, avec en contrepartie une comptabilité à tenir et des conséquences à la revente qu'il faut avoir regardées avant.
03
Le conventionnement avec l'Anah permet d'obtenir un avantage fiscal en contrepartie d'un loyer plafonné et d'un engagement de durée. C'est la stratégie avec laquelle j'ai construit mon propre patrimoine. Elle demande un bien adapté et une zone où l'écart entre le loyer plafonné et le loyer de marché reste acceptable, ce qui n'est pas le cas partout.
Les erreurs que je vois le plus souvent
Raisonner en rendement brut. Un bien à huit pour cent brut avec quinze pour cent de vacance, deux mille euros de charges non récupérables et une taxe foncière élevée ne fait pas huit pour cent. Le seul chiffre utile est le résultat net après charges, fiscalité et prélèvements sociaux.
Oublier la trésorerie de sécurité. Un investissement locatif sans réserve pour absorber trois mois de vacance et un gros travaux est un investissement fragile, quelle que soit sa rentabilité théorique.
Acheter un dispositif fiscal plutôt qu'un bien. Un logement payé quinze pour cent au-dessus du marché ne devient pas rentable parce qu'il ouvre droit à une réduction d'impôt. La question de la revente se pose dès l'achat.
Consommer toute sa capacité d'emprunt sur la première opération, sans avoir pensé à la deuxième. C'est l'erreur la plus fréquente chez ceux qui veulent construire un patrimoine et non faire un coup.
Négliger l'assurance de prêt et la garantie loyers impayés, qui sont les deux amortisseurs du montage.
Comment se déroule l'accompagnement
On part de votre situation avant de parler de bien : revenus, tranche marginale, endettement existant, capacité d'emprunt réelle, horizon, besoin de revenus et projets des dix prochaines années.
On détermine ensuite la stratégie qui correspond : type de bien, régime fiscal, mode de détention, structure du financement et niveau d'implication que vous acceptez.
On chiffre le projet en net, charges et fiscalité comprises, avec un scénario défavorable et pas seulement un scénario favorable.
Je n'ai pas de bien à vous vendre et je ne suis pas agent immobilier. Ce que j'apporte, c'est le cadrage avant, et un regard sur les dossiers que vous rapportez.
Questions fréquentes
sur l'investissement locatif
Votre projet locatif tient-il vraiment la route ?